Domain pwtd.de kaufen?
Wir ziehen mit dem Projekt
pwtd.de um.
Sind Sie am Kauf der Domain
pwtd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pwtd.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
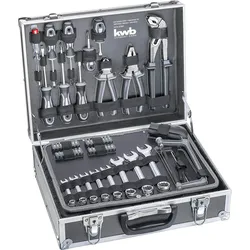
kwb Heimwerker-Set, 199-teiliger Werkzeug-Koffer inkl. Werkzeug-Set bestückt, im Alu-KofferMit kwb Germany haben Sie immer das richtige Werkzeug zur Hand: Von 'Quality'-Produkten für Heimwerker über 'High Quality Produkte' für ambitionierte Hobbyhandwerker bis hin zur 'Professiol'-Reihe für Profis sind im Sortiment von kwb Germany universelle To101,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
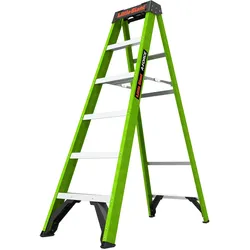
Little Giant A-Force Stufenleiter für Handwerk, Bau und Wartung 6 StufenStufenleiter A-Force Little Giant A-Force – Die Profi-Stehleiter mit Komfort und Sicherheit Die Little Giant A-Force ist die Leiter für alle, die seit jeher auf Qualität, Stabilität und Langlebigkeit setzen. Mit ihrem innovativen Design verbindet sie die bewährte Robustheit einer klassischen Stehleiter mit moderner Technik und maximaler Sicherheit. Produktvorteile im Überblick: Schneller Aufbau & einfacher Transport: Die A-Force lässt sich in Sekunden aufstellen und genauso leicht wieder zusammenklappen. Komfortable XXL-Stufen: Mit den extra breiten Trittflächen arbeitest du auch bei längerem Einsatz bequem und sicher. Vielseitige Werkzeugablage: Ausgestattet mit vier Zubehöranschlüssen, Werkzeughalter, Magnetablagen, sowie Farbdosenhalter. So hast du alles griffbereit, wie ein Werkzeugkasten auf der Leiter. Hi-Viz Fiberglas: Das leuchtend grüne Fiberglas ist nicht leitend, robust und leicht, perfekt für Arbeiten mit und an Elektrischen Anlagen. Maximale Sicherheit: Die stabile Vollkastenbauweise der Stufen sorgt für einen sicheren Stand bei jeder Arbeit. Große Standplattform Leichtes Fiberglas Große Werkzeugablage Warum die A-Force wählen? Ob auf der Baustelle oder im privaten Einsatz, die Little Giant A-Force ist ein Werkzeug für Generationen. Sie vereint die traditionelle Zuverlässigkeit einer robusten Handwerksleiter mit cleveren Innovationen, die deine Arbeit spürbar leichter machen. Little Giant – Leitern, wie sie immer sein sollten: sicher, stabil, langlebig. ✅ Sicheres Fiberglas: Nicht leitend, ideal für Elektro- und Industriearbeiten. ✅ Hohe Tragkraft: Belastbar bis 150 kg für professionelle Einsätze. ✅ Rutschfeste Stufen: Breite Trittflächen für sicheren Stand. ✅ Kompakt klappbar: Einfach zu transportieren und platzsparend zu verstauen. ✅ Vielseitig nutzbar: Für Handwerk, Bau und Wartung gleichermaßen geeignet. ✅ Normgeprüft: Entspricht DIN EN 131, DIN EN 61478 Teil 1 und DIN EN 50528.385,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **


Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
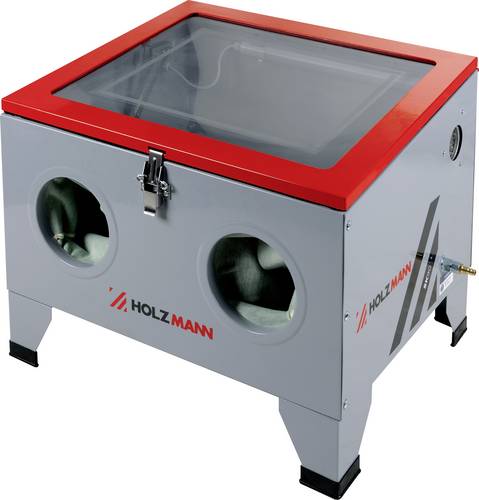
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
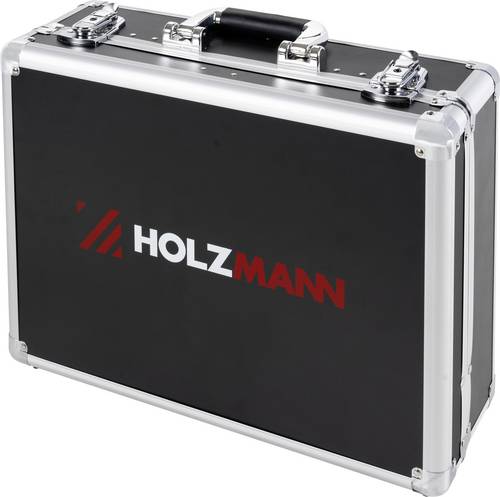
Holzmann Maschinen WZK119ECO Werkzeug-Sortiment(1/4") 250mm 1x Steckschlüssel (1/4") 1 x Hammer 1 x Maßband 3m Fach2: 1 x Schere 200 mm 1 x Minisäge 3 x Sägeblätter 1 x Wasserwaage 400 mm 1 x Schneidmesser 5 x Ersatzklingen 9 x Sechskantschlüssel mit Kugelkopf: 1.5-2-2.5-3-4-5-6-8-10 mm Fach3: 1 x Wasserpumpenzange 225 mm 1 x Schlüssel für Werkzeugkoffer 1 x Kombizange 200 mm 5 x Kombischlüssel: 8-9-10-11-13 mm 1x Seitenschneiderzange 180 mm Fach4: 8x Schraubendreher 3 x Präzisionsschraubendreher 1 x Mini-Seitenschneider Zange 160 mm 1 x Mini-Spitzzange 160 mm144,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
kwb Heimwerker-Set, 199-teiliger Werkzeug-Koffer inkl. Werkzeug-Set bestückt, im Alu-KofferMit kwb Germany haben Sie immer das richtige Werkzeug zur Hand: Von 'Quality'-Produkten für Heimwerker über 'High Quality Produkte' für ambitionierte Hobbyhandwerker bis hin zur 'Professiol'-Reihe für Profis sind im Sortiment von kwb Germany universelle To101,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Little Giant A-Force Stufenleiter für Handwerk, Bau und Wartung 6 StufenStufenleiter A-Force Little Giant A-Force – Die Profi-Stehleiter mit Komfort und Sicherheit Die Little Giant A-Force ist die Leiter für alle, die seit jeher auf Qualität, Stabilität und Langlebigkeit setzen. Mit ihrem innovativen Design verbindet sie die bewährte Robustheit einer klassischen Stehleiter mit moderner Technik und maximaler Sicherheit. Produktvorteile im Überblick: Schneller Aufbau & einfacher Transport: Die A-Force lässt sich in Sekunden aufstellen und genauso leicht wieder zusammenklappen. Komfortable XXL-Stufen: Mit den extra breiten Trittflächen arbeitest du auch bei längerem Einsatz bequem und sicher. Vielseitige Werkzeugablage: Ausgestattet mit vier Zubehöranschlüssen, Werkzeughalter, Magnetablagen, sowie Farbdosenhalter. So hast du alles griffbereit, wie ein Werkzeugkasten auf der Leiter. Hi-Viz Fiberglas: Das leuchtend grüne Fiberglas ist nicht leitend, robust und leicht, perfekt für Arbeiten mit und an Elektrischen Anlagen. Maximale Sicherheit: Die stabile Vollkastenbauweise der Stufen sorgt für einen sicheren Stand bei jeder Arbeit. Große Standplattform Leichtes Fiberglas Große Werkzeugablage Warum die A-Force wählen? Ob auf der Baustelle oder im privaten Einsatz, die Little Giant A-Force ist ein Werkzeug für Generationen. Sie vereint die traditionelle Zuverlässigkeit einer robusten Handwerksleiter mit cleveren Innovationen, die deine Arbeit spürbar leichter machen. Little Giant – Leitern, wie sie immer sein sollten: sicher, stabil, langlebig. ✅ Sicheres Fiberglas: Nicht leitend, ideal für Elektro- und Industriearbeiten. ✅ Hohe Tragkraft: Belastbar bis 150 kg für professionelle Einsätze. ✅ Rutschfeste Stufen: Breite Trittflächen für sicheren Stand. ✅ Kompakt klappbar: Einfach zu transportieren und platzsparend zu verstauen. ✅ Vielseitig nutzbar: Für Handwerk, Bau und Wartung gleichermaßen geeignet. ✅ Normgeprüft: Entspricht DIN EN 131, DIN EN 61478 Teil 1 und DIN EN 50528.385,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bau, Christian: bau.steinebau.steine , Christian Baus unvergleichliche Kochkunst in Buchform Christian Bau , 3-Sterne-Koch und Patron von Victor's Fine Dining by Christian Bau auf Schloss Berg in Perl/Nennig zeigt in diesem Kochbuch eine Kochkunst, die ihresgleichen sucht. Kein Wunder, ist Bau doch einer der absolut besten Köche Deutschlands! Gleichzeitig feiert er 2023 ein Jubiläum: 25 Jahre Victor's Fine Dining by Christian Bau. Dieser Prachtbuch setzt dem Spitzenkoch ein ganz besonderes Denkmal. Kulinarischen meisterhafte Menüs und Gänge 7 Menüs, 56 großartige Gänge, und 28 Auszugsgerichte schaffen ein lebendiges Bild der Bau'schen Küche, die geprägt durch die französische Küche mit Einflüssen aus der japanischen Hochküche unverkennbar und einzigartig ist. Gerichte wie: "Japanischer Moment. Matchatee, Litschi, grüne Shiso", "Saibling Ike Jime. Kohlrabi, Meerrettich" oder "Dim Sum, Bestes vom Kalb. Nussbutter, Albatrüffel" lassen diesen hochwertigen Mix der Länderküchen erahnen. . 7 Menüs, 56 großartige Gänge, und 28 Auszugsgerichte : das Menü 1 beginnend mit dem "Japanischer Stein- und Gemüsegarten" mit rohen und gepickelten Gemüse, geeistem Koriander und Ponzu dem darauf folgenden Saibling-Gericht mit Kräutern, Buttermilchdashi, und Meerrettichperlen und sechs weiteren japanisch inspirierten Gängen. . Ergänzende Texte von Dr. Christoph Wirtz (u.a. Chefredakteur Gault&Millau, Feinschmecker, Stern, Welt/Welt am Sonntag) erläutern: Was hat Christian Bau geprägt, weshalb kocht er heute so, wie er kocht, was ist seine Passion und vieles mehr. . Mit einer außergewöhnliche brillante Bildsprache von Lukas Kirchgasser : sie weckt Lust, sofort nach Schloss Berg zu fahren und die Gerichte vor Ort zu probieren. Kulinarische Höchstleistungen mit Christian Bau. Die unnachahmliche Küche des Spitzenkochs in einem Prachtband vereint. , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 202105, Produktform: Leinen, Autoren: Bau, Christian, Seitenzahl/Blattzahl: 360, Abbildungen: durchgehend Farbabbildungen, Keyword: 3-Sterne-Koch; Sternekoch; Sterneküche; Michelin Stern; Victor's Fine Dining; Victor's Fine Dining by Christian Bau; Menüs; Gänge; Auszugsgerichte; Frankreich; Japan; japanisch; französisch; japanische Hochküche; Kochkunst; Kulinarik; Bau-Stil, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Prominente kochen, TV-Küche, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen: Rezepte und Anleitungen, Warengruppe: HC/Themenkochbücher, Fachkategorie: Kochen und Rezepte allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthaes, Verlag: Matthaes, Verlag: Dorling Kindersley Verlag GmbH, Länge: 296, Breite: 249, Höhe: 37, Gewicht: 2294, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A33328831,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.